Pai Rico, Pai Pobre, de Robert Kiyosaki, usa a comparação entre duas figuras paternas para defender educação financeira, atenção ao fluxo de caixa e construção de fontes de renda que não dependam apenas do salário. O “pai pobre” valoriza formação acadêmica e estabilidade; o “pai rico” enfatiza negócios, investimentos e aprendizado financeiro.
Vale a pena? Sim, como porta de entrada motivacional para quem nunca observou patrimônio e fluxo de caixa. A narrativa torna conceitos memoráveis e incentiva o leitor a poupar e estudar. Deve ser lida com senso crítico: as definições de ativo e passivo são didáticas, alguns conselhos sobre dívida, imóveis e impostos dependem do país, e o livro não oferece um plano completo de investimentos.
Aviso: esta é uma resenha educacional, não uma recomendação individual de investimento. Retorno, risco, liquidez, tributação e adequação variam conforme objetivo e situação financeira. O Portal do Investidor recomenda organizar a vida financeira, definir objetivos e considerar risco e liquidez antes de investir.
Ficha técnica da edição brasileira
| Informação | Edição atualizada de 20 anos |
|---|---|
| Título | Pai Rico, Pai Pobre |
| Subtítulo | O que os ricos ensinam a seus filhos sobre dinheiro |
| Título original | Rich Dad Poor Dad |
| Autor | Robert T. Kiyosaki |
| Editora | Alta Books |
| Ano desta edição | 2017 |
| Edição | Atualizada e ampliada – 20 anos |
| Extensão | 336 páginas |
| ISBN | 9788550801483 |
A Alta Books confirma ano, edição, páginas e ISBN. A edição analisada é diferente de Pai Rico, Pai Pobre para Jovens e de outros títulos da série.
Resumo de Pai Rico, Pai Pobre
Kiyosaki conta que recebeu ensinamentos opostos de seu pai biológico, instruído e assalariado, e do pai de um amigo, empreendedor e investidor. A comparação funciona como estrutura narrativa para questionar crenças sobre emprego, diploma, casa própria, dívida e segurança financeira.
O argumento central é que renda alta não garante patrimônio. Se todo aumento salarial produz aumento semelhante de despesas, a pessoa continua dependente do próximo pagamento. O autor propõe acompanhar de onde o dinheiro vem, para onde vai e se aquilo que se compra gera entradas ou apenas custos.
A obra também defende aprender contabilidade, investimentos, mercados e legislação. Em vez de trabalhar somente por dinheiro, o leitor deveria adquirir habilidades e usar parte da renda para construir ativos. O livro apresenta essa mudança como educação financeira e de mentalidade, sem detalhar produtos adequados a cada perfil.
As seis lições principais
| Lição | Ideia do livro | Leitura prudente |
|---|---|---|
| Os ricos não trabalham pelo dinheiro | Medo e desejo mantêm pessoas dependentes do salário. | Salário é uma base legítima; o ponto útil é evitar dependência sem reserva ou patrimônio. |
| Por que ensinar alfabetização financeira? | É preciso distinguir o que gera e o que consome caixa. | Acompanhe renda, gastos, patrimônio, dívidas e custos com definições corretas. |
| Cuide de seu negócio | Construa sua coluna de ativos mesmo tendo emprego. | Poupe e invista de acordo com objetivos, risco e liquidez. |
| A história dos impostos e das empresas | Empresas podem oferecer estruturas e regras diferentes. | Tributação brasileira exige orientação atual; não abra empresa apenas por uma generalização. |
| Os ricos inventam dinheiro | Conhecimento ajuda a reconhecer oportunidades. | Oportunidade inclui risco; verifique retorno, liquidez, custos e possibilidade de perda. |
| Trabalhe para aprender | Habilidades de vendas, gestão e comunicação ampliam opções. | Considere aprendizado junto de remuneração, direitos, estabilidade e plano de carreira. |
Ativo e passivo: o conceito do livro e o conceito contábil
Kiyosaki usa uma regra de fluxo de caixa: ativo coloca dinheiro no bolso; passivo tira. Assim, um imóvel alugado com resultado positivo seria ativo, enquanto uma casa própria que exige prestações e manutenção seria tratada como passivo. Essa linguagem ajuda iniciantes a perceber custos recorrentes, mas não corresponde à classificação contábil formal.
| Termo | No modelo de Kiyosaki | Na contabilidade |
|---|---|---|
| Ativo | Algo que gera entrada líquida de dinheiro para o proprietário. | Recurso controlado do qual se esperam benefícios econômicos futuros. |
| Passivo | Algo que retira dinheiro do bolso regularmente. | Obrigação presente cuja liquidação deve provocar saída de recursos. |
| Casa própria | Pode ser chamada de passivo se apenas gerar custos. | O imóvel pode ser um ativo; o financiamento relacionado é um passivo. |
| Fluxo de caixa | Critério principal para classificar a compra. | Movimentação de entradas e saídas, distinta do balanço patrimonial. |
A estrutura conceitual divulgada pela CVM/CPC define ativo como recurso controlado capaz de produzir benefícios econômicos e passivo como obrigação presente. A pergunta do livro ainda é útil — “quanto este bem custa ou rende?” —, desde que não substitua as definições técnicas.
A casa própria é ativo ou passivo?
A resposta depende da pergunta. No patrimônio, a casa é um bem e pode valorizar ou desvalorizar; um financiamento é dívida. No orçamento mensal, ela gera custos como juros, condomínio, impostos, seguro e manutenção, ao mesmo tempo que oferece moradia e evita aluguel. Se for alugada, pode produzir renda, mas também vacância e despesas.
Portanto, “casa própria é sempre passivo” é uma simplificação. A decisão entre comprar e alugar exige comparar preço, juros, entrada, prazo, mobilidade, aluguel equivalente, custos e objetivos familiares. O livro provoca uma avaliação que muitos ignoram, mas não entrega cálculo suficiente para decidir.
O que significa pagar a si mesmo primeiro?
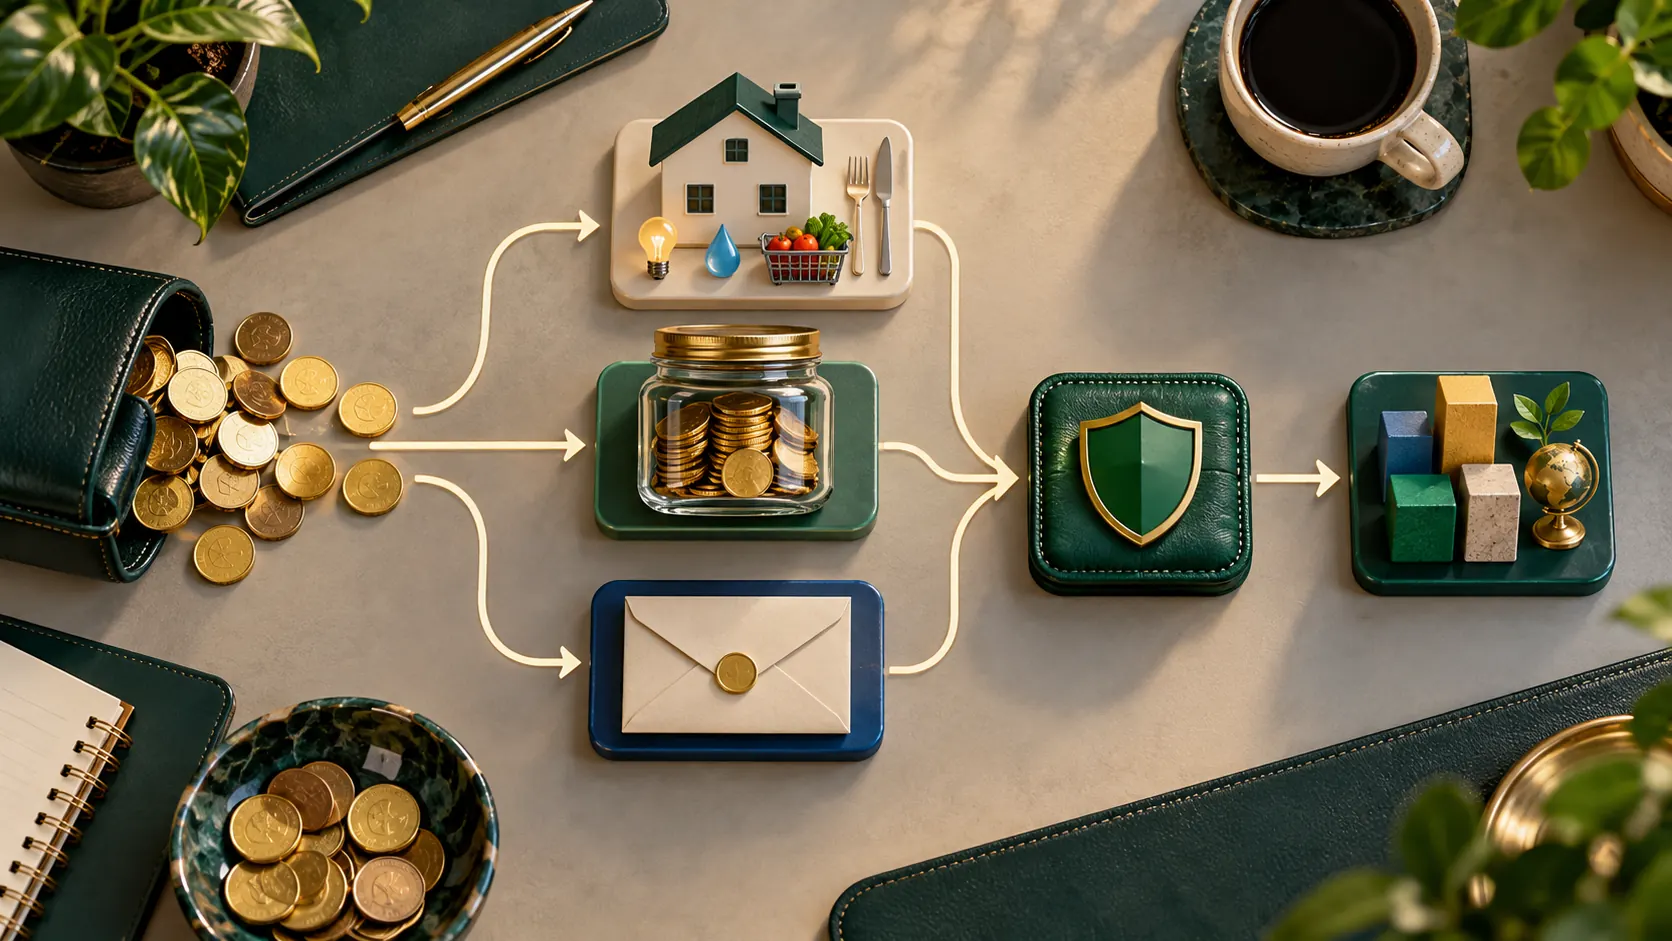
A ideia é separar uma parte da renda para objetivos futuros antes de consumir todo o restante. O Banco Central também descreve “pagar-se primeiro” como prever no planejamento mensal quanto é possível economizar e separar esse valor ao receber. Isso deve caber no orçamento, sem deixar contas essenciais ou dívidas caras em atraso.
Uma ordem prudente pode incluir mapear gastos, negociar dívidas de juros altos, formar reserva para imprevistos e só então aumentar investimentos de longo prazo. A sequência varia, mas cria margem para que um problema não obrigue a vender investimentos ou contratar crédito caro.
Como aplicar as ideias com segurança no Brasil
| Etapa | Ação prática | Cuidado |
|---|---|---|
| 1. Diagnóstico | Registrar renda, despesas, dívidas, bens e reservas. | Use valores reais e inclua gastos anuais. |
| 2. Proteção | Criar reserva compatível com estabilidade e responsabilidades. | Priorize liquidez e baixo risco, não retorno máximo. |
| 3. Dívidas | Comparar taxas e priorizar as mais caras. | Alavancagem pode ampliar perdas e comprometer renda. |
| 4. Objetivos | Definir prazo e valor para cada meta. | O melhor produto depende do objetivo. |
| 5. Investimentos | Estudar risco, retorno, liquidez, custos e impostos. | Rentabilidade passada não garante resultados. |
| 6. Diversificação | Distribuir riscos entre emissores e classes adequadas. | Diversificar reduz parte do risco, mas não elimina perdas. |
| 7. Revisão | Acompanhar orçamento e rebalancear quando necessário. | Evite mudanças por euforia ou medo de curto prazo. |
A CVM alerta que risco é inerente aos investimentos e que diversificação não o elimina. Objetivos, conhecimento e capacidade de suportar perdas devem orientar decisões. Promessas de retorno elevado, garantido ou fácil merecem desconfiança.
O livro ensina a investir?
Não de forma suficiente para escolher aplicações. Ele ensina uma maneira de pensar sobre renda, despesas, ativos e aprendizado, mas não compara produtos, taxas, inflação, tributação, proteção institucional ou montagem de carteira. O leitor termina motivado a investir, ainda precisando de fontes técnicas atualizadas.
Isso explica tanto sua popularidade quanto sua limitação. É um convite à educação financeira, não um manual operacional. Investir em ações, imóveis, negócios ou títulos exige avaliação própria; copiar exemplos do autor sem contexto pode aumentar risco em vez de construir independência.
Pontos fortes e críticas ao livro
O que funciona bem
- Narrativa memorável: o contraste entre os dois pais torna conceitos abstratos fáceis de lembrar.
- Foco no fluxo de caixa: incentiva observar o efeito financeiro de compras e dívidas.
- Educação contínua: valoriza aprender contabilidade, negociação, mercados e gestão.
- Questionamento da inflação de estilo de vida: mostra por que renda maior pode não produzir patrimônio.
O que exige cautela
- Definições próprias: ativo e passivo não seguem a terminologia contábil.
- Poucos números: faltam cálculos completos, cenários e critérios de decisão.
- Risco subestimado: dívida e empreendedorismo podem ter consequências mais severas que os exemplos sugerem.
- Contexto norte-americano: impostos, imóveis e estruturas empresariais não devem ser transplantados diretamente para o Brasil.
- História apresentada como parábola: a identidade e os detalhes do “pai rico” não são necessários para usar as ideias, mas a narrativa não deve ser tratada como evidência verificável de que a estratégia funciona para todos.
Pai Rico, Pai Pobre é indicado para iniciantes?
Sim, desde que seja lido como ponto de partida. O livro pode levar o iniciante a registrar gastos, distinguir patrimônio de renda e estudar antes de comprar. Uma boa sequência é complementar a leitura com orçamento, reserva de emergência, juros, inflação, risco, liquidez, diversificação e direitos do consumidor financeiro.
Leitores experientes podem achar o conteúdo repetitivo e conceitualmente impreciso. Quem procura um plano brasileiro de investimentos ou orientação tributária precisará de materiais atuais e, quando apropriado, profissionais habilitados.
Para quem vale a pena — e para quem não vale
Recomendamos para quem nunca organizou finanças, depende integralmente do salário ou deseja discutir dinheiro com filhos adultos e jovens. A leitura rende mais quando cada capítulo produz uma pergunta concreta sobre o próprio orçamento.
Talvez não seja a melhor escolha para quem busca teoria contábil, recomendação de produtos, planejamento tributário brasileiro ou comprovação acadêmica detalhada. Também não deve ser usado para justificar dívida elevada, concentração em imóveis ou abandono precipitado de carreira.
Para uma fábula financeira mais simples sobre poupança e disciplina, veja O Homem Mais Rico da Babilônia. Para trabalhar a consistência necessária ao orçamento, leia nossa resenha de Hábitos Atômicos.
Qual edição comprar?
A indicação abaixo é da edição brasileira atualizada de 20 anos da Alta Books, com 336 páginas, ISBN 9788550801483 e ASIN 8550801488. Confira formato e código: a edição para jovens, outros livros da série, Kindle e audiolivro são produtos diferentes.
Perguntas frequentes sobre Pai Rico, Pai Pobre
Qual é a principal mensagem de Pai Rico, Pai Pobre?
Educação financeira e construção de ativos importam mais que depender apenas de salário. O livro incentiva acompanhar fluxo de caixa e adquirir conhecimento antes de tomar decisões.
Quais são as seis lições do livro?
Os ricos não trabalham pelo dinheiro; alfabetização financeira; cuidar da própria coluna de ativos; entender impostos e empresas; criar oportunidades; e trabalhar também para aprender.
O que é um ativo para Kiyosaki?
Na linguagem didática do autor, é algo que coloca dinheiro no bolso. Essa definição enfatiza fluxo de caixa e difere do conceito contábil formal.
Casa própria é passivo?
Contabilmente, o imóvel pode ser um ativo e o financiamento é um passivo. No orçamento, a casa gera custos e benefícios. A decisão deve considerar patrimônio, fluxo de caixa e moradia.
Pai Rico, Pai Pobre ensina quais investimentos comprar?
Não. O livro motiva o leitor a construir ativos, mas não oferece comparação suficiente de produtos, risco, liquidez, custos e tributação para montar uma carteira.
O livro é baseado em fatos reais?
Kiyosaki apresenta as lições como experiências com duas figuras paternas. A identidade do “pai rico” não é demonstrada no livro de modo verificável; a narrativa funciona melhor como parábola educacional.
É um bom livro para adolescentes?
Pode iniciar conversas sobre trabalho, consumo, poupança e risco, desde que um adulto contextualize as simplificações e evite tratar empreendedorismo ou dívida como caminhos garantidos.
Qual edição foi analisada?
A edição atualizada e ampliada de 20 anos publicada pela Alta Books em 2017, com 336 páginas e ISBN 9788550801483.
Análise editorial independente baseada nas fontes citadas. A capa temática e a ilustração sobre fluxo de caixa foram geradas por IA e não reproduzem capas oficiais.