A Psicologia Financeira, de Morgan Housel, explica por que lidar bem com dinheiro depende menos de dominar fórmulas e mais de administrar comportamento, expectativas e incerteza. Em 20 capítulos curtos, o autor conecta histórias de investidores, empresários e pessoas comuns a ideias como sorte, risco, juros compostos, poupança, liberdade e margem de segurança.
O livro não oferece uma carteira de investimentos nem uma sequência técnica para organizar dívidas. Seu valor está em mostrar por que duas pessoas com os mesmos dados podem tomar decisões diferentes — e por que uma estratégia financeiramente razoável, sustentável por décadas, costuma ser mais útil do que um plano perfeito que o leitor abandona na primeira crise.
Este artigo resume e analisa as ideias da obra; não substitui a leitura nem constitui recomendação de investimento. Exemplos são educativos. Produtos, impostos, riscos e circunstâncias pessoais precisam ser avaliados separadamente.
A Psicologia Financeira: ficha rápida
| Informação | Dados da edição brasileira |
|---|---|
| Autor | Morgan Housel |
| Título original | The Psychology of Money |
| Subtítulo | Lições atemporais sobre fortuna, ganância e felicidade |
| Editora | HarperCollins Brasil / Harper Business |
| Publicação no Brasil | 2021 |
| Formato consultado | Capa comum, em português |
| Extensão | Cerca de 300 páginas, conforme cadastro da edição |
| ISBN-13 | 978-65-5511-110-1 |
Qual é o tema de A Psicologia Financeira?
Housel parte de uma diferença importante: finanças costumam ser ensinadas como um problema matemático, mas decisões reais acontecem em casa, no trabalho e em momentos de medo ou euforia. Cada pessoa interpreta risco, oportunidade e segurança a partir da própria história. Por isso, conhecimento técnico não elimina impulsos, comparação social ou excesso de confiança.
A tese não é que matemática seja dispensável. Taxas, custos, inflação e probabilidade continuam relevantes. O argumento é que uma boa fórmula só funciona quando o comportamento permite aplicá-la por tempo suficiente. O livro desloca a pergunta de “qual investimento rende mais?” para “qual plano consigo sustentar sem colocar minha vida em risco?”.
Como o livro é estruturado?
A edição original reúne 19 histórias temáticas e um capítulo final com as convicções financeiras pessoais do autor. Os capítulos funcionam de maneira relativamente independente, embora algumas ideias se reforcem: aceitar incerteza, evitar fragilidade, deixar o tempo trabalhar e definir o que significa “o bastante”.
| Tema | Ideia central |
|---|---|
| Experiências pessoais | Ninguém interpreta dinheiro a partir do mesmo ponto de partida. |
| Sorte e risco | Resultados não revelam sozinhos quanto veio de habilidade ou acaso. |
| O bastante | Sem um limite, sucesso pode virar uma disputa impossível de vencer. |
| Juros compostos | Resultados extraordinários podem vir de retornos bons mantidos por muito tempo. |
| Enriquecer e permanecer rico | Construir patrimônio e preservá-lo exigem habilidades diferentes. |
| Eventos extremos | Poucos resultados muito grandes podem explicar grande parte do desempenho. |
| Liberdade | O maior dividendo do dinheiro é controlar melhor o próprio tempo. |
| Riqueza invisível | Patrimônio é o que não foi gasto e não pode ser observado de fora. |
| Margem de segurança | Planos precisam sobreviver a erros, imprevistos e mudanças. |
| Pessimismo | Notícias ruins são rápidas e convincentes; progresso costuma ser lento. |
1. Pessoas não são irracionais da mesma maneira
Uma pessoa que cresceu durante inflação alta, desemprego ou valorização contínua de um mercado terá referências diferentes de quem viveu outro período. Isso não torna qualquer decisão correta, mas ajuda a compreender por que conselhos universais falham. Experiência pessoal é uma amostra pequena do mundo, embora pareça representar o mundo inteiro.
A aplicação prática é distinguir preferência de evidência. Antes de copiar a estratégia de alguém, pergunte se renda, horizonte, responsabilidades, tolerância a perdas e objetivos são comparáveis. O que foi prudente para uma família pode ser arriscado para outra.
2. Sorte e risco participam dos resultados
O livro usa trajetórias opostas para mostrar que esforço e decisão não explicam tudo. Pessoas competentes podem ser atingidas por eventos improváveis; pessoas imprudentes podem obter bons resultados por um período. Julgar apenas o desfecho cria histórias simplificadas sobre mérito e fracasso.
Housel recomenda observar padrões amplos, não apenas heróis e desastres individuais. Isso também pede humildade: sucesso não prova infalibilidade, e uma perda não demonstra automaticamente incompetência. A lição não elimina responsabilidade; impede que o leitor trate probabilidade como certeza.
3. Saber o que é suficiente protege decisões
A busca por mais pode ultrapassar o benefício real quando exige arriscar o que já é importante. O livro discute pessoas que tinham riqueza, reputação e liberdade, mas perderam tudo ao continuar uma competição sem linha de chegada. “O bastante” não significa ausência de ambição; significa reconhecer trocas que não valem o prêmio.
Na prática, limites podem incluir uma reserva que não será usada para especulação, uma porcentagem máxima de concentração ou uma meta de vida que não cresce automaticamente com a renda. Esses parâmetros são pessoais e devem considerar obrigações reais, não uma fórmula retirada de uma história.
4. O tempo é a força dos juros compostos
A explicação mais conhecida do livro é que a fortuna de Warren Buffett não depende apenas de retornos acima da média, mas de décadas de composição. Pequenas diferenças mantidas por muito tempo produzem resultados muito maiores do que parecem no início. Interromper repetidamente o processo reduz essa força.
O ponto não é prometer que qualquer ativo crescerá para sempre. Retornos variam, perdas existem e inflação muda o poder de compra. A lição é valorizar duração, custos, consistência e sobrevivência, evitando depender de uma sequência improvável de acertos rápidos.
5. Ficar rico é diferente de permanecer rico
Construir patrimônio costuma exigir assumir algum risco, trabalhar, poupar e identificar oportunidades. Preservá-lo exige modéstia, diversificação, liquidez e disposição para abrir mão de parte do ganho potencial. A mesma ousadia que cria um resultado pode destruí-lo se nunca for reduzida.
O autor resume essa mudança pela sobrevivência: permanecer no jogo é condição para que a composição funcione. Uma estratégia que quebra diante de um evento comum não se torna boa apenas por oferecer retorno alto quando tudo dá certo.
6. Poucos eventos podem explicar grande parte do resultado
Em negócios, carreiras e investimentos, muitos projetos falham ou produzem pouco, enquanto poucos casos excepcionais compensam o restante. Isso torna o fracasso parcial compatível com um bom resultado total. Também ajuda a entender por que uma carteira pode subir mesmo quando várias posições não funcionam.
A ideia exige cautela ao ser aplicada: não justifica apostas ilimitadas à espera de um grande acerto. O risco de cada tentativa precisa ser pequeno o bastante para permitir continuidade. Sem essa proteção, o evento extremo positivo pode nunca chegar antes da perda definitiva.
7. Liberdade é um dividendo do dinheiro
Para Housel, a utilidade mais poderosa do patrimônio é ampliar controle sobre tempo: poder recusar uma situação, mudar de trabalho, enfrentar um imprevisto ou esperar por uma decisão melhor. Essa liberdade nem sempre aparece em fotografias e pode existir muito antes de uma aposentadoria completa.
A consequência é avaliar compras e metas também pelo tempo que exigem. Um padrão de vida caro pode aumentar dependência de renda; uma reserva pode comprar meses de decisão. Isso não transforma poupança em obrigação moral nem ignora necessidades presentes, mas explicita a troca entre consumo e autonomia futura.
8. Riqueza é o que não aparece
Carros, casas e viagens mostram gasto, não necessariamente patrimônio. Como poupança e ativos não são visíveis, as pessoas tendem a imitar consumo sem conhecer dívida, renda ou segurança de quem observam. O chamado “paradoxo do homem no carro” reforça que objetos admirados raramente transferem admiração duradoura ao proprietário.
Essa distinção ajuda a reduzir comparação social. O objetivo não é condenar consumo, mas separar prazer real de sinalização. Gastar pode ser coerente com valores pessoais; o problema surge quando a aparência substitui segurança ou obriga a manter uma renda que não admite falhas.
9. Poupar sem uma finalidade imediata também tem valor
O livro defende poupança como proteção contra um futuro que não pode ser previsto por completo. Nem todo valor precisa estar vinculado a uma compra específica. Uma reserva cria flexibilidade para acontecimentos que não cabiam na planilha e reduz a necessidade de vender ativos ou aceitar crédito caro em momento ruim.
No Brasil, é importante distinguir reserva de emergência de investimento de longo prazo. A primeira prioriza liquidez, baixo risco e acesso; a segunda pode aceitar oscilação conforme objetivo e horizonte. A obra não detalha produtos brasileiros, tributação ou proteção institucional.
10. Ser razoável pode ser melhor do que ser perfeitamente racional
Uma estratégia matematicamente ótima, mas emocionalmente insustentável, tende a ser abandonada. Housel prefere planos razoáveis: talvez não maximizem cada centavo, porém permitem dormir, continuar investindo e evitar decisões impulsivas. A melhor carteira teórica não ajuda se o investidor vende no pior momento.
Isso não significa justificar qualquer escolha por conforto. Custos excessivos, riscos ocultos e promessas enganosas continuam problemas objetivos. A ideia é incorporar comportamento ao desenho do plano, em vez de fingir que emoções desaparecerão após ler uma planilha.
11. Margem de segurança torna o plano resistente
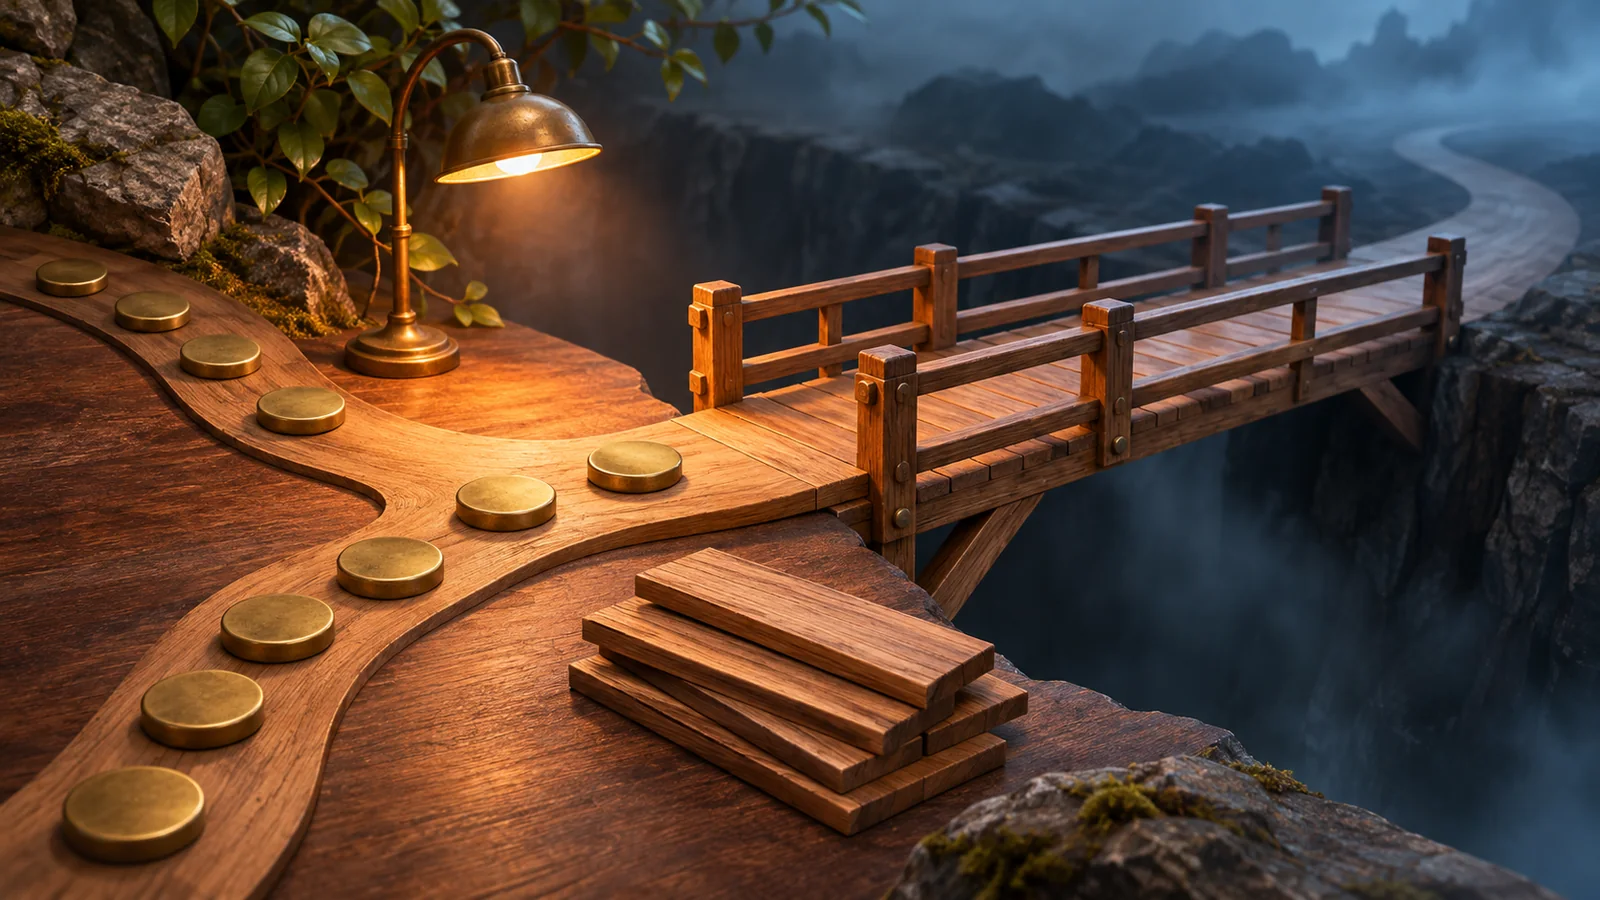
Previsões falham porque o mundo muda, a pessoa muda e eventos raros acontecem. Margem de segurança é a distância entre o cenário esperado e o limite de ruptura. Pode aparecer como reserva, dívida menor, prazo maior, diversificação ou expectativa de retorno mais conservadora.
A ponte da ilustração usa guarda-corpos e peças sobressalentes para representar redundância. Uma reserva parece ineficiente enquanto nada dá errado, mas sua função é impedir que um erro comum destrua um plano de décadas. Proteção não elimina risco; torna a falha menos definitiva.
12. O futuro surpreende e as pessoas mudam
História é útil para revelar comportamentos persistentes, mas os eventos que movem o mundo frequentemente não têm precedente claro. Ao mesmo tempo, objetivos de uma pessoa aos 25 anos podem não ser os mesmos aos 45. Planos excessivamente rígidos ignoram as duas fontes de mudança.
Uma estratégia adaptável evita extremos: não pressupõe que nada mudará, nem abandona o longo prazo a cada notícia. Revisões periódicas podem ajustar metas e risco sem transformar qualquer oscilação em emergência.
Como aplicar as ideias no contexto brasileiro
Os princípios comportamentais são amplos, mas a execução precisa considerar renda, crédito, inflação, impostos, proteção do produto e regras brasileiras. Um roteiro educativo inspirado no livro pode ser:
| Princípio | Pergunta prática | Adaptação necessária |
|---|---|---|
| Definir o bastante | Qual objetivo traz segurança ou autonomia? | Usar valores reais, prazo e custo de vida da família. |
| Criar margem | O que acontece se a renda cair ou surgir uma despesa? | Separar reserva líquida de objetivos de longo prazo. |
| Evitar fragilidade | Uma única dívida, ativo ou renda concentra risco? | Mapear juros, garantias, vencimentos e proteção aplicável. |
| Dar tempo | O plano depende de retorno rápido? | Considerar inflação, custos e impostos no resultado líquido. |
| Ser razoável | Consigo manter a estratégia durante perdas? | Ajustar risco ao comportamento e ao horizonte, não à moda. |
| Revisar sem reagir | O objetivo mudou ou só a notícia mudou? | Definir periodicidade e critérios antes da volatilidade. |
| Comprar liberdade | A decisão aumenta ou reduz opções futuras? | Equilibrar necessidades presentes e autonomia futura. |
Quem tem dívida cara pode precisar priorizar renegociação e fluxo de caixa antes de investir. Quem possui dependentes pode precisar considerar seguros e sucessão. A obra ajuda a formular perguntas, mas não substitui diagnóstico financeiro, documentação oficial ou orientação profissional quando necessária.
O que o livro não ensina?
- Não apresenta uma carteira recomendada nem compara produtos financeiros brasileiros.
- Não ensina detalhadamente orçamento, cálculo de juros, declaração de imposto ou renegociação de dívidas.
- Não resolve desigualdade de renda ou despesas que já consomem todo o orçamento.
- Não oferece previsão de mercado nem método para enriquecer rapidamente.
- Não substitui planejamento personalizado, aconselhamento regulado ou documentos oficiais.
Esses limites não anulam a proposta; ajudam a posicioná-la. O livro funciona melhor como base comportamental acompanhada de material técnico adequado ao país e à situação do leitor.
Análise crítica: onde a obra é forte e onde simplifica
O ponto forte é transformar conceitos abstratos em histórias fáceis de lembrar. Capítulos curtos e exemplos contrastantes fazem o leitor reconhecer excesso de confiança, comparação e fragilidade sem depender de jargão. A defesa de humildade e margem de segurança continua útil em diferentes ambientes econômicos.
A simplicidade também é a principal limitação. Muitos exemplos vêm dos Estados Unidos e de investidores com acesso a mercados, renda e estruturas diferentes das brasileiras. O foco individual pode dar pouca atenção a salários baixos, crédito caro, redes de proteção e desigualdade. Além disso, histórias memoráveis não têm o mesmo peso que evidência sistemática; o leitor deve tratá-las como ilustrações, não como prova universal.
A Psicologia Financeira comparado a outros livros
A Psicologia Financeira é mais comportamental que Do Mil ao Milhão, que trabalha princípios mais operacionais no contexto brasileiro. O Homem Mais Rico da Babilônia usa parábolas para poupança e disciplina, enquanto Pai Rico, Pai Pobre enfatiza ativos, renda e mentalidade empreendedora.
Para mudar rotinas, Hábitos Atômicos oferece um método mais explícito de desenho de hábitos. Housel complementa essas leituras ao explicar por que tempo, incerteza e emoções tornam a execução financeira diferente da teoria. Veja também a página de livros do Escolha de Ouro para navegar por temas relacionados.
Para quem A Psicologia Financeira vale a pena?
- Leitores iniciantes que querem entender comportamento antes de escolher produtos.
- Pessoas que já conhecem finanças, mas têm dificuldade em sustentar um plano.
- Quem se compara com consumo e resultados alheios.
- Leitores interessados em risco, incerteza e decisões de longo prazo.
- Clubes de leitura e famílias que desejam discutir objetivos e o significado de “suficiente”.
Pode frustrar quem procura uma planilha pronta, lista de ativos, orçamento passo a passo ou explicação aprofundada da legislação brasileira. Nesse caso, a leitura funciona como complemento, não como manual completo.
Qual edição de A Psicologia Financeira comprar?
A edição brasileira de referência é publicada pela HarperCollins, em português, ISBN 978-65-5511-110-1. Antes de comprar, confirme título, autor, idioma, formato e ISBN. Kindle, audiolivro, capa comum, boxes e edições importadas podem aparecer na mesma página de resultados e não devem ser tratados como ofertas idênticas.
Perguntas frequentes sobre A Psicologia Financeira
Quem escreveu A Psicologia Financeira?
Morgan Housel, escritor e parceiro do Collaborative Fund, ex-colunista do The Motley Fool e do Wall Street Journal.
Sobre o que é o livro?
Sobre como experiências, emoções, sorte, risco e expectativas influenciam decisões com dinheiro.
Quantos capítulos tem A Psicologia Financeira?
A obra é organizada em 20 capítulos curtos, incluindo um capítulo final com as convicções financeiras pessoais do autor.
O livro ensina a investir?
Ele ensina princípios de comportamento e risco, mas não apresenta uma carteira nem compara investimentos brasileiros.
A Psicologia Financeira é para iniciantes?
Sim. A linguagem é acessível e não exige conhecimento avançado, embora deva ser complementada por conteúdo técnico.
Qual é a principal lição do livro?
Que comportamento sustentável, tempo e sobrevivência financeira costumam importar mais que tentar maximizar cada decisão.
O que significa margem de segurança?
É criar espaço para erros e imprevistos, evitando que uma previsão incorreta destrua todo o plano.
O livro fala de juros compostos?
Sim. Mostra como bons resultados mantidos por muito tempo podem produzir efeitos extraordinários.
As ideias servem para o Brasil?
Os princípios comportamentais são úteis, mas produtos, impostos, inflação, crédito e proteção precisam ser adaptados ao contexto brasileiro.
Qual é o ISBN da edição brasileira?
O ISBN-13 da edição de referência em português é 978-65-5511-110-1.
Fontes consultadas
A edição brasileira foi conferida na página da HarperCollins e no catálogo da Biblioteca Nacional. A estrutura original e a proposta das 19 histórias foram verificadas na página da editora Harriman House. A atuação atual do autor e seus textos foram consultados no perfil de Morgan Housel no Collaborative Fund. As interpretações, aplicações e críticas deste artigo são editoriais e não foram atribuídas às fontes como citações literais.